Advierten inconsistencias en el proyecto del fondo minero
El ex diputado Pablo Sánchez cuestionó la creación de un impuesto, incompatible con el régimen de coparticipación.
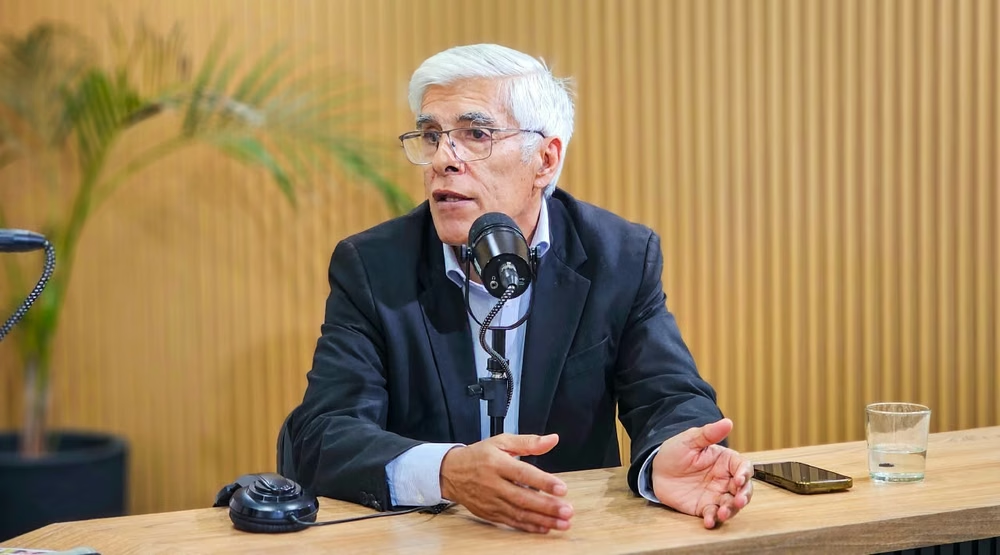
El ex diputado Pablo Sánchez, (FCS), especialista en Tributación, advirtió algunas inconsistencias en el proyecto que el Gobierno envió a la Legislatura para la creación del Fondo Especial para el Desarrollo Minero. Puntualizó que se trata de la creación de un impuesto que entra en incompatibilidad con el régimen vigente de coparticipación federal. Además, manifiesta que atenta contra la estabilidad que tienen garantizada las empresas mineras.
El proyecto que el Poder Ejecutivo envió a la Legislatura para tratar en sesiones extraordinarias pedía la creación de un fondo que estará integrado por los aportes especiales que realicen las empresas proveedoras. De acuerdo con la iniciativa las proveedoras debían realizar un aporte del 7 por mil de las ventas de bienes y/o servicios realizadas por empresas que están situadas fueras de la provincia a las empresas exploradoras y/o productoras que se encuentren trabajando en nuestra provincia. También, se fijó un aporte del 4 por mil de las ventas realizadas por las empresas que están situadas dentro del territorio provincial.
Sánchez, a partir del análisis del proyecto, advierte que el tributo que pretende crearse a través del proyecto en análisis es un impuesto ya que no hay una actividad estatal por el cual el estado pretenda el pago de la obligación.
Define que se trata de un impuesto indirecto, es decir, un impuesto que los contribuyentes (los proveedores de las empresas mineras) podrán trasladar a éstas últimas, aumentando así el costo de la explotación, no solo por este nuevo gravamen, sino también por el aumento del Impuesto a los Ingresos Brutos (también trasladable) que se produce ante el aumento en la base imponible. En este caso, la base imponible son las ventas netas de bienes y/o servicios realizadas por empresas a exploradoras y/o productoras mineras que trabajen en la provincia.
Sánchez, quien asumió como concejal de Santa María advierte que al aplicarse una tasa sobre una base de mediación similar existente en el IVA y no estando comprendido en las exclusiones previstas por la ley de coparticipación , el gravamen resultaría inconstitucional, y señala que el régimen de coparticipación no permite a las provincias fijar tributos análogos a los nacionales comprendidos en la coparticipación .
Si bien se trata de un impuesto cuyo contribuyente de derecho es el que realiza la venta (provisión), resulta claro que el contribuyente de facto es el productor minero, ya que por la naturaleza del tributo que se intenta implementar, resulta claramente trasladable por lo que repercutirá en forma directa sobre el costo de explotación, con lo que las empresas productoras que tengan estabilidad fiscal podrían realizar los planteos del caso, manifestó en un análisis que realizó para El Ancasti.
Otro punto que aborda es el de la recaudación del tributo, el artículo 7 del proyecto establece que los agentes de retención deberán depositar los montos retenidos a la orden del Ministerio de Producción y Desarrollo, en una cuenta bancaria especialmente habilitada para tal fin.
Sánchez indica que, de acuerdo con el Código Tributario Provincial, el organismo que tiene a su cargo la recaudación, verificación y fiscalización de tributos establecidos por el mismo o por leyes especiales es la Administración General de Rentas, por lo cual de ninguna manera el Ministerio de Producción y Desarrollo podría actuar como agente recaudador de un tributo.